Доходность 10-летних американских облигаций, это не просто цифра в таблице, а один из ключевых индикаторов, который отражает ожидания рынка относительно инфляции, экономического роста и денежно-кредитной политики. Сейчас мы находимся вблизи психологически значимого уровня в 5%, который исторически часто становится точкой перелома. Этот уровень не случаен: он отражает баланс между рисками инфляции и замедления экономики. Когда доходность поднимается выше 5%, это может сигнализировать о том, что рынок ожидает более агрессивной политики со стороны ФРС или ускорения инфляции. С другой стороны, падение ниже этого уровня может указывать на ослабление инфляционных давлений или даже на риски дефляции.
Механизмы циклического роста и падения доходности
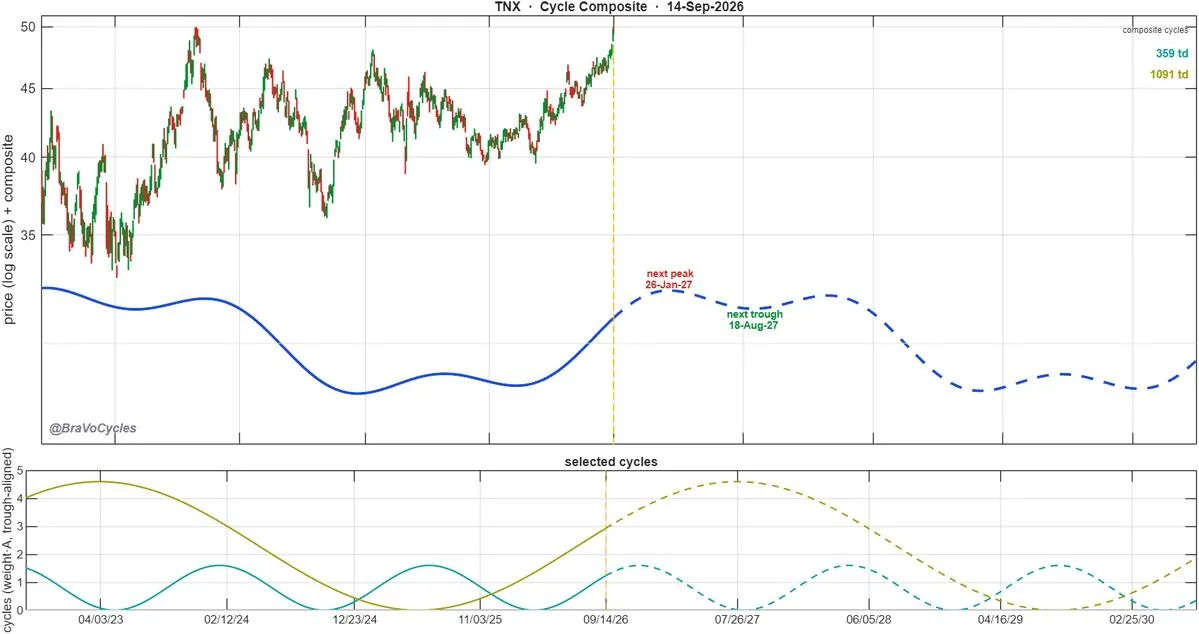
Циклическая модель, которую я использую для анализа, основана на выравнивании исторических циклов доходности 10-летних облигаций. Она показывает, что после фазы консолидации, которая наблюдалась в последние месяцы, следует период роста доходностей. Это не случайность, исторически такие циклы повторяются с определенной периодичностью. Например, после фазы стабилизации, когда рынок переваривает предыдущие шоки, начинается новый виток роста ставок, который может длиться несколько месяцев. В данном случае модель указывает на пик доходности к 26 января 2027 года, что совпадает с историческими паттернами.
Но почему именно январь? Дело в том, что циклические модели учитывают не только экономические данные, но и сезонные факторы, такие как налоговые платежи, корпоративные отчетности и решения регуляторов. Январь часто становится точкой, где рынок суммирует все ожидания на новый год, включая возможные изменения в политике ФРС. Если доходность продолжит расти после января, это может означать, что рынок пересматривает свои прогнозы в сторону более высоких ставок, что напрямую повлияет на стоимость кредитов для бизнеса и государства.
После пика в январе модель прогнозирует затяжное падение доходностей до августа 2027 года. Это означает, что стоимость облигаций будет расти, а их доходность, снижаться. Такой сценарий благоприятен для инвесторов, которые держат долгосрочные облигации, так как их стоимость увеличивается. Однако для заемщиков, компаний и государства, это означает дешевле кредиты, что может стимулировать инвестиции и рост экономики. Но здесь важно понимать, что циклические модели не учитывают внезапные изменения, такие как геополитические кризисы или резкие скачки инфляции.
Одним из ключевых механизмов, который стоит учитывать, является реакция рынка на данные по занятости и инфляции. Например, если в ближайшие месяцы будут опубликованы данные, указывающие на ускорение инфляции или рост безработицы, это может привести к корректировке ожиданий рынка и сдвигу ключевых дат. В 2022 году мы видели, как резкий рост инфляции заставил ФРС ускорить ужесточение политики, что привело к резкому росту доходностей. Сейчас ситуация другая, но риски остаются.
Для инвесторов, которые работают с облигациями, важно понимать, что рост доходности означает снижение стоимости уже выпущенных облигаций. Это особенно актуально для краткосрочных бумаг, которые более чувствительны к изменениям ставок. Если доходность продолжит расти, инвесторы могут столкнуться с убытками по портфелям, сформированным на более низких ставках. С другой стороны, падение доходностей после января 2027 года откроет возможности для покупки облигаций по более низким ставкам, что может быть выгодно для долгосрочных стратегий.
Еще один важный аспект, влияние на валютные рынки. Доходность американских облигаций напрямую влияет на курс доллара. Если доходность растет, это может привлечь капитал в доллар, что усилит его курс. Это важно для экспортеров и импортеров, а также для инвесторов, которые работают с валютными парами. Например, если доходность 10-летних облигаций преодолеет 5% и продолжит расти, это может стать катализатором для роста доллара против евро или других валют.
Но не стоит забывать о рисках. Циклические модели, несмотря на свою точность на месячном уровне, не могут предсказать все. Например, в 2020 году ни одна модель не предсказала такого резкого падения доходностей, как это произошло из-за пандемии. Сейчас на рынке есть несколько факторов риска: возможное ускорение инфляции, геополитические напряжения и изменения в политике ФРС. Если любой из этих факторов реализуется, это может нарушить циклические тренды и привести к неожиданным движениям на рынке облигаций.
В заключение, циклический анализ дает нам четкий ориентир: доходность 10-летних облигаций США может достичь пика в январе 2027 года, а затем упасть до августа. Это важно для инвесторов, которые должны быть готовы к корректировке портфелей, а также для экономики, где изменения в стоимости кредитов могут повлиять на рост. Однако не стоит забывать о рисках и всегда следить за новыми данными, которые могут изменить траекторию рынка. Для меня как для аналитика ключевая задача, не только предсказывать тренды, но и объяснять их механизмы, чтобы инвесторы могли принимать обоснованные решения.
