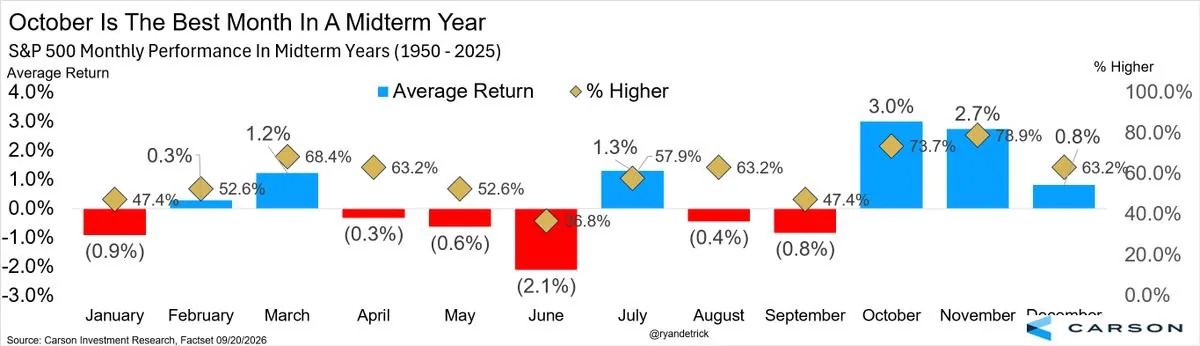
Годы промежуточных выборов в США, это не просто политическое событие, а ключевой катализатор для фондового рынка, который формирует устойчивые сезонные паттерны. Если июнь и сентябрь традиционно демонстрируют слабую динамику с падением S&P 500 на -2,1% и -0,8% соответственно, то октябрь и ноябрь становятся периодами, когда рынок переходит в режим устойчивого роста. Средняя доходность в октябре достигает +3,0%, а в ноябре, +2,7%, при этом вероятность положительной динамики превышает 70%. Эти цифры не случайны: за ними стоят глубокие механизмы, которые формируют поведение инвесторов и институциональных игроков.
Механизмы сезонного роста: от политической неопределенности к экономическому фокусу
Основной драйвер сезонного роста в октябре-ноябре, это резкое снижение политической неопределенности после завершения выборов. До сентября рынок часто находится под давлением из-за ожиданий относительно результатов голосования, возможных изменений в законодательстве или даже смены власти в Конгрессе. Эти факторы создают волатильность, так как инвесторы не могут точно спрогнозировать, какие шаги будут предприняты новой властью. Как только выборы завершаются, политический шум стихает, и рынок переключается на экономические данные и корпоративные новости. Это перераспределение фокуса снижает риски и позволяет инвесторам принимать более обоснованные решения.
Особенно важно, что после выборов инвесторы получают ясность относительно дальнейших шагов по налоговой политике, регулированию и бюджетным вопросам. Например, в 2018 году после выборов Республиканская партия укрепила свою позицию в Конгрессе, что позволило пройти налоговую реформу. Это стало катализатором для роста акций в октябре-ноябре, так как компании получили стимулы для инвестиций и повышения дивидендов. В то же время, если результаты выборов не дают ясности, например, при разделенном Конгрессе, как в 2022 году, рынок может оставаться под давлением даже в традиционно сильные месяцы.
Еще один ключевой фактор, поведение институциональных инвесторов, которые начинают подготовку к предновогоднему ралли. Многие из них увеличивают экспозицию в акции уже в октябре-ноябре, чтобы воспользоваться сезонным ростом в декабре. Этот процесс особенно заметен в секторах, которые исторически хорошо себя чувствуют в конце года: технологии, здравоохранение и потребительские товары. Например, в 2021 году институциональные инвесторы активно покупали акции технологических компаний в октябре, что поддержало рост Nasdaq на +4,2% в этом месяце. Однако этот механизм работает не автоматически: если макроэкономическая обстановка ухудшается, институционалы могут затянуть с увеличением экспозиции.
Сезонные тренды также тесно связаны с циклом ФРС. В годы, когда центральный банк завершает цикл ужесточения и готовится к паузам или снижению ставок, октябрь-ноябрь могут демонстрировать особенно сильный рост. Инвесторы заранее позиционируются под ожиданиями рыночного оптимизма, что усиливает спрос на акции. Например, в 2019 году после завершения цикла повышения ставок рынок показал рост в октябре на +2,8% и в ноябре на +3,1%. Однако если ФРС продолжает ужесточение даже после выборов, сезонные тренды могут быть подавлены. В 2023 году, несмотря на исторически сильные месяцы, рынок испытывал давление из-за затянувшегося цикла повышения ставок, что привело к более слабой динамике в октябре (+1,2%) и ноябре (+0,5%).
Реакция рынка на первые ключевые экономические данные после выборов играет решающую роль в формировании сезонных трендов. Например, отчеты по инфляции и занятости в октябре часто становятся катализатором для дальнейшего движения. Если данные оказываются лучше прогнозов, это может усилить сезонный рост. Если хуже, риски коррекции возрастают. В 2018 году после сильного роста в октябре (+3,7%) ноябрь завершился падением (-1,5%) из-за ухудшения торговых переговоров с Китаем и ужесточения условий кредитования. Аналогичная ситуация наблюдалась в 2020 году, когда в ноябре рынок испытывал давление из-за второго волны пандемии и новых локдаунов.
Секторные различия также играют важную роль в формировании сезонных трендов. В годы высокой инфляции лучше себя чувствуют энергетические и материальные компании, так как спрос на сырье растет. Например, в 2022 году секторы энергетики и материалов показали рост в октябре на +5,1% и +4,3% соответственно, в то время как технологии и потребительские компании отставали. В условиях замедления экономики, напротив, лучше себя чувствуют потребительские и технологические компании, так как инвесторы ищут устойчивый рост и инновации. В 2019 году технологии выросли в октябре на +3,5%, а потребительские товары, на +2,9%, в то время как энергетика показала отрицательную динамику.
Для практического применения сезонных трендов важно сочетать их с другими инструментами анализа. Например, если в октябре наблюдается рост, но технические индикаторы показывают перекупленность, стоит ожидать коррекции. Также полезно следить за динамикой волатильности: в годы высокой нестабильности сезонные тренды могут быть менее выраженными. Кроме того, стоит учитывать геополитические факторы, например, эскалация конфликтов или санкции могут перевесить историческую сезонность. В 2022 году геополитические риски, связанные с войной в Украине, значительно ослабили сезонный рост в октябре-ноябре.
В заключение, октябрь и ноябрь действительно демонстрируют исторически сильные тренды в годы промежуточных выборов, но их сила зависит от множества факторов: макроэкономической обстановки, политики ФРС, секторальных особенностей и геополитических рисков. Инвесторы, которые игнорируют сезонность, могут упустить шансы на рост, но те, кто слепо ей следует, рискуют столкнуться с неожиданными коррекциями. Оптимальная стратегия, использовать сезонные закономерности как один из факторов в комплексной оценке рынка, дополняя их фундаментальным и техническим анализом. Это позволит не только воспользоваться историческими преимуществами октября-ноября, но и минимизировать риски, связанные с внешними шоками.
