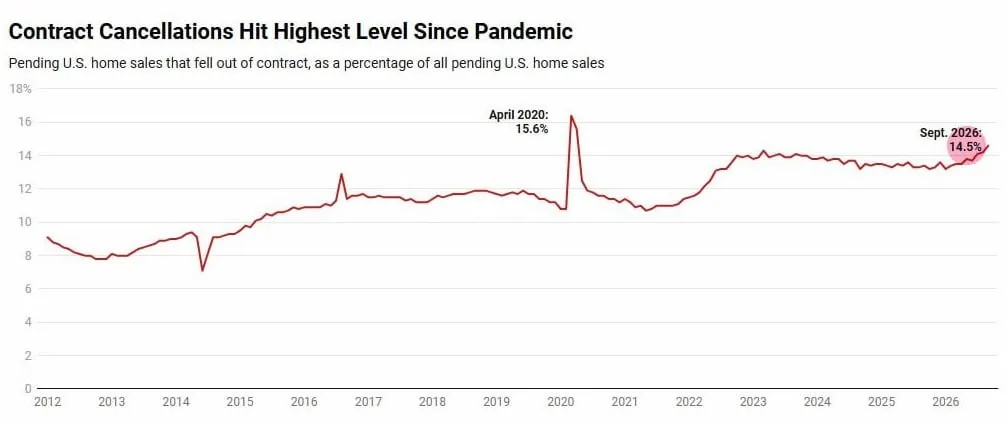
На рынке недвижимости США растет волна отказов от сделок купли-продажи. В сентябре 2026 года доля расторгнутых договоров достигла 14,5%, это максимальный показатель с апреля 2020 года, когда пандемия заставила многих покупателей пересмотреть свои планы. С конца 2022 года этот показатель стабильно держится выше 13%, а осенью 2026 года обновляет исторические максимумы, хотя до пандемии нормальным считался диапазон 8, 12%. Для сравнения: в 2012, 2022 годах отказы были обычным явлением, но не достигали таких масштабов.
На первый взгляд, цифры кажутся абстрактными, но на самом деле они отражают реальную боль для тысяч семей. Когда покупатель отказывается от сделки, он теряет депозит, обычно это несколько процентов от стоимости жилья, а иногда и больше. Для многих это значительная сумма, которую приходится бросать на ветер. Но главное здесь не деньги, а то, что это сигнал: рынок перестал работать как часы. Люди перестали доверять своим планам, а девелоперы и банки, друг другу.
Что происходит на рынке и почему это важно
Основная причина роста отказов, это комбинация двух факторов: высокие ипотечные ставки и взлетевшие цены на жилье. После того как Федеральная резервная система (ФРС) подняла ключевые ставки, чтобы сдержать инфляцию, кредиты стали дороже. Средняя ставка по ипотеке в США сейчас близка к 7, 8%, это на 3, 4 процентных пункта выше, чем в 2021, 2022 годах, когда рынок только начал восстанавливаться после пандемии. Для многих семей это делает покупку недвижимости просто непосильной.
Но даже если покупатель готов платить высокую ставку, цены на жилье продолжают расти. В некоторых регионах США стоимость квадратного метра выросла на 20, 30% за последние два года. Это создает эффект ловушки: покупатели видят, что цена только растет, и ждут, когда она упадет. Но пока они ждут, ставки остаются высокими, а цены, нет. В результате многие решают отказаться от сделки, теряя депозит, но сохраняя возможность попробовать еще раз через несколько месяцев.
Для девелоперов и застройщиков это проблема другого рода. Если покупатели массово отказываются, то и объемы продаж падают. Это напрямую бьет по акциям компаний, занимающихся строительством и продажей жилья. Инвесторы начинают нервничать, а компании, сокращать проекты или замораживать новые старты. В итоге рынок замедляется, что может привести к снижению цен, но это уже будет не контролируемый рост, а коррекция, которая может затянуться.
Но самое интересное здесь, макроэкономический сигнал. Рынок недвижимости в США, это не просто сектор экономики, это один из ключевых индикаторов здоровья всей системы. Когда на нем начинаются сбои, это сразу заметно для регуляторов. ФРС следит за тем, как развивается ситуация, потому что нестабильность на рынке жилья может повлиять на потребительский спрос, занятость и даже инфляцию. Если отказы продолжат расти, это может стать поводом для пересмотра монетарной политики, например, для снижения ставок, чтобы облегчить доступ к кредитам.
Для меня важно понимать, что это не просто статистика. Это реальные люди, которые теряют свои сбережения, и компании, которые могут обанкротиться. Но еще важнее то, что это сигнал о том, что рынок перегрелся. Если ФРС не отреагирует, ситуация может усугубиться: цены начнут падать, банки станут строже в выдаче кредитов, и это может привести к еще большему спаду.
Есть и другой сценарий: если ФРС решит, что рынок просто корректируется и не требует вмешательства, то отказы могут стать обычным явлением. В этом случае покупатели будут ждать еще больше, а цены, падать медленно, но верно. Для инвесторов это может означать хорошие возможности для покупки недвижимости по сниженным ценам, но для тех, кто уже вложился, риски останутся.
Для меня лично ключевой вопрос здесь, как долго продержится эта тенденция. Если отказы продолжат расти, то через 6, 12 месяцев мы можем увидеть реальное падение цен на жилье. Это может быть шоком для рынка, но для некоторых покупателей, шансом войти в сектор по более выгодным условиям. Однако если ФРС смягчит политику и снизит ставки, ситуация может стабилизироваться быстрее.
Что делать тем, кто уже на рынке или только планирует войти? Если вы покупатель, то сейчас нужно быть готовым к тому, что сделка может сорваться. Не стоит вкладывать все сбережения в депозит, если вы не уверены в своих финансах. Если вы инвестор, то стоит следить за динамикой отказов и цен, возможно, через несколько месяцев появятся интересные возможности. А если вы просто наблюдатель, то важно понимать: этот рынок уже не тот, что был несколько лет назад. Теперь он более волатильный, и от него зависит многое, от настроений потребителей до решений ФРС.
