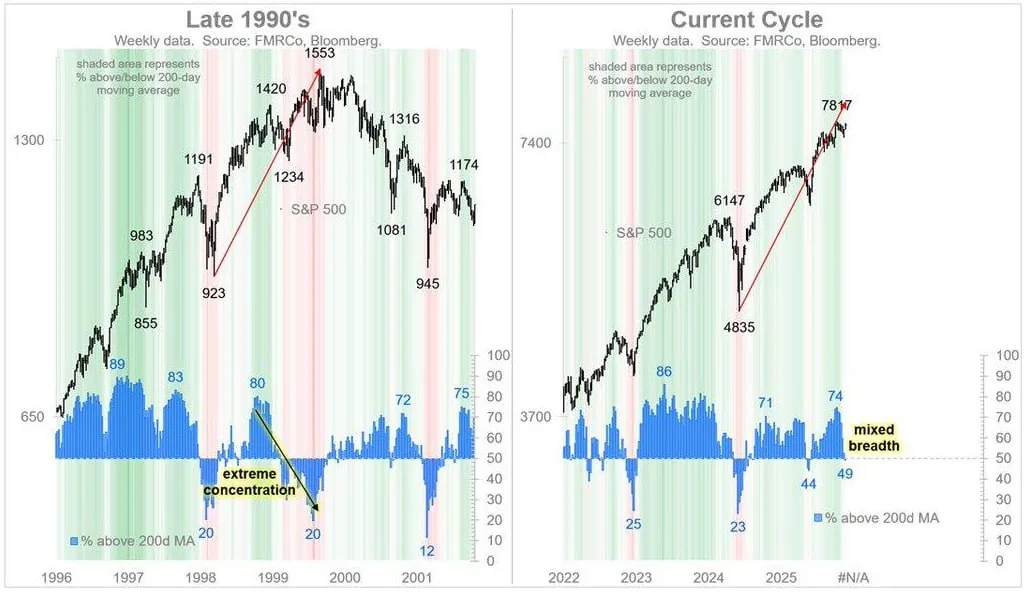
SP500 в 2026 году повторяет структуру движения фондового рынка США конца 1990-х годов, того самого периода, который завершился крахом доткомов и затяжным медвежьим трендом. На первый взгляд, это всего лишь графический паттерн, но на самом деле речь идет о системном сходстве: и тогда, и сейчас рост индекса держится на узком круге технологических компаний, а общая ширина рынка находится в критической зоне.
Сравнение двух циклов, конца 1990-х и текущего, показывает почти зеркальное совпадение. В обоих случаях после глубокой коррекции (1998 год и 2024 год соответственно) последовало мощное ралли, которое вывело индекс на исторические максимумы. Однако ключевое отличие, или, скорее, сходство, заключается в том, что рост поддерживается не всем рынком, а лишь несколькими гигантами. В 1990-х это были компании типа Cisco, Amazon или Yahoo, сегодня, ИИ-гиганты и бигтех.
Важный индикатор, процент акций, торгующихся выше своей 200-дневной скользящей средней. В конце 1990-х этот показатель упал до критических 20%, а в текущем цикле он колеблется в районе 44, 49%. На первый взгляд, это не так критично, но на самом деле разница в динамике: тогда рынок был еще более узким, а сегодняшние 44, 49%, это уже зона экстремальной концентрации, когда рост индекса зависит от нескольких игроков.
Почему это важно и что это значит
Для инвестора ключевой вопрос: почему рынок ведет себя так, как будто он находится на пике цикла, но при этом не все акции участвуют в росте? Ответ лежит в двух плоскостях. Во-первых, это структурная перекошенность: сегодня, как и в 1990-х, рост SP500 обеспечивают не диверсифицированные активы, а узкий сегмент, технологические компании с высокой капитализацией. Во-вторых, это вопрос ликвидности и макроэкономических условий.
В 1990-х пузырь лопнул, когда Федеральная резервная система начала ужесточать монетарную политику, а инвесторы поняли, что рост технологических компаний не оправдан их фундаментальными показателями. Сегодня ситуация другая: инфляция под контролем, процентные ставки остаются высокими, но рынок все равно растет. Однако если ликвидность начнет иссякать, например, из-за снижения покупательной способности институциональных инвесторов или изменения настроений на рынке, узкая база роста может стать уязвимой.
Еще один важный момент, корреляция с предыдущими циклами. В 1990-х после пика в 2000 году последовало падение на 50% и более за несколько лет. Сегодняшний SP500 находится на исторических максимумах, но если сравнивать не абсолютные значения, а структуру движения, то риски выглядят схожими. Главное отличие, сегодняшний рынок более диверсифицирован, но и более зависим от нескольких ключевых игроков.
Для меня ключевой сигнал, это не столько уровень индекса, сколько динамика ширины рынка. Если процент акций выше 200-дневной скользящей средней продолжит снижаться, это может означать, что рост становится все более искусственным и зависит от узкого круга компаний. В такой ситуации даже небольшое изменение макроэкономических условий или снижение аппетита к риску может привести к резкому пересмотру оценок.
Что касается сценариев, то здесь два основных варианта. Первый, рост продолжится, но с меньшей интенсивностью, и рынок войдет в фазу бокового движения с периодическими коррекциями. Второй, более рискованный, если ликвидность начнет иссякать или произойдет внешний шок (например, изменение регуляторной политики в отношении ИИ-компаний), то мы можем увидеть затяжной медвежий тренд, как это было в 2000, 2002 годах.
Для инвесторов это значит, что нужно быть готовым к двум сценариям: либо продолжительному росту с меньшей волатильностью, либо резкому пересмотру оценок. На мой взгляд, ключевым условием для второго сценария станет снижение ликвидности или изменение макроэкономических условий. Если же рынок продолжит расти на фоне стабильной ликвидности и низкой инфляции, то риски могут оказаться не такими высокими.
Лично я бы следил за двумя сигналами: динамикой ширины рынка и реакцией технологических акций на макроэкономические новости. Если процент акций выше 200-дневной скользящей средней начнет падать ниже 40%, это может быть первым признаком того, что рост становится нестабильным. А если технологические компании начнут корректироваться сильнее, чем общий рынок, это может означать, что пузырь начинает сдуваться.
В любом случае, важно помнить, что рынки не повторяют историю механически, но структурные аналогии могут давать важные подсказки. Сегодняшний SP500 действительно напоминает конец 1990-х, но это не приговор, это предупреждение. И если вы инвестируете в широкий индекс, то стоит быть готовым к тому, что узкая база роста может стать уязвимой в случае изменения условий.
