Российские граждане накопили рекордные 85,6 триллиона рублей на банковских вкладах и счетах, это почти 80% всех их сбережений. И если раньше такие цифры воспринимались как признак стабильности, то теперь эксперты говорят о потенциальной угрозе: эти деньги могут обернуться инфляционной бомбой.
Проблема в том, что львиная доля сбережений, это не инвестиции, а подушка безопасности. Люди держат деньги на коротких депозитах (3, 6 месяцев), потому что не верят в долгосрочную стабильность. Если ключевая ставка начнет падать (а это маловероятно в ближайшее время), или произойдет какой-то экономический шок, они могут массово снимать деньги и тратить их на потребление. А это, прямой путь к новому витку инфляции.
Сейчас ситуация выглядит относительно спокойной, но только потому, что банки удерживают деньги высокими процентами. Однако в условиях хронических проблем в экономике это становится все сложнее. Источники в банковской сфере сравнивают эти 65 триллионов с миной замедленного действия: если они вдруг устремятся в реальный сектор, это может сильно ударить по ценам.
Почему люди не хотят держать деньги в банках надолго
Основная масса вкладчиков, это люди, которые не доверяют долгосрочным депозитам. Они предпочитают короткие сроки, чтобы иметь возможность быстро реагировать на изменения. Социологические исследования показывают, что многие уже думают о сохранности своих сбережений и готовы переводить их в реальные активы, например, покупать недвижимость или автомобили.
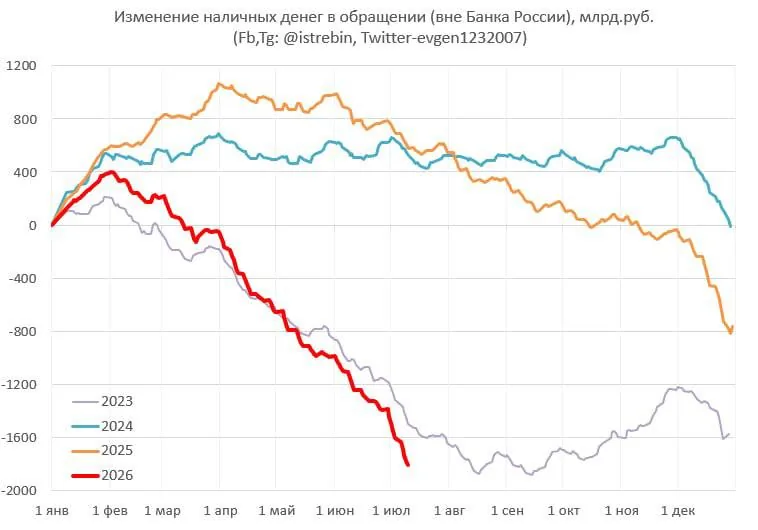
Интересно, что поведение россиян зависит от их политической лояльности. Лояльные граждане все еще верят в банковскую систему, а оппозиционно настроенные уже начинают переводить деньги в реальные активы, дачи, подержанные машины, товары длительного пользования. Это не массовое бегство капитала, но тренд очевиден: люди хотят иметь под рукой наличные на случай форс-мажора.
При этом банковские вклады остаются удобным инструментом для тех, у кого нет других источников дохода, особенно для людей старше 50, 60 лет. Но даже они начинают беспокоиться: ограничения в интернете, инфляция и общая нестабильность заставляют думать о том, что деньги в банке могут просто застрять.
Когда сработает мина замедленного действия?
Сейчас ситуация контролируемая, но любой триггер может спровоцировать панику. Источники называют несколько потенциальных угроз:
- Новая волна мобилизации, это может сильно ударить по доверию и спровоцировать массовое снятие вкладов.
- Дальнейшее ужесточение регулирования интернета, если доступ к банковским услугам станет ограничен, люди начнут переводить деньги в наличную форму.
- Снижение ключевой ставки, даже если это произойдет постепенно, вкладчики могут начать опасаться, что проценты упадут, и начнут снимать деньги.
Пока банки удерживают деньги на депозитах высокими ставками, но в условиях экономических проблем это становится все сложнее. Если процентные ставки начнут падать, а доверие, снижаться, то риск массового снятия вкладов вырастет.
Что это значит для экономики?
Если эти 65 триллионов вдруг устремятся в реальный сектор, это может вызвать новый виток инфляции. Потребительский спрос резко вырастет, а предложение не успеет за ним, цены на товары, недвижимость и автомобили могут взлететь.
Для банков это тоже риск: если вкладчики начнут массово снимать деньги, им придется либо повышать ставки (что усугубит инфляцию), либо искать другие способы удержать клиентов. Но в условиях экономических проблем это не так просто.
Государству тоже нелегко: у него нет других сопоставимых источников финансирования. Если деньги не пойдут в экономику через банковскую систему, то альтернативные источники (например, принудительные займы или заморозка вкладов) могут вызвать еще большую нестабильность.
Вывод: когда стоит ждать первых признаков паники?
Пока ситуация относительно стабильна, но первый сигнал тревоги может появиться при любом серьезном внешнем шоке. Если произойдет что-то, что сильно ударит по доверию (например, новая мобилизация или ужесточение интернет-регулирования), то риск массового снятия вкладов вырастет.
Для инвесторов и бизнесменов это значит, что стоит следить за динамикой коротких депозитов и настроениями вкладчиков. Если люди начнут массово снимать деньги, это может стать первым признаком того, что экономика готова к серьезным изменениям.
А для простых граждан важно понимать: если вы держите деньги на вкладе, то стоит задуматься о диверсификации. Не стоит полагаться только на банковскую систему, лучше иметь часть сбережений в реальных активах или наличной форме.
