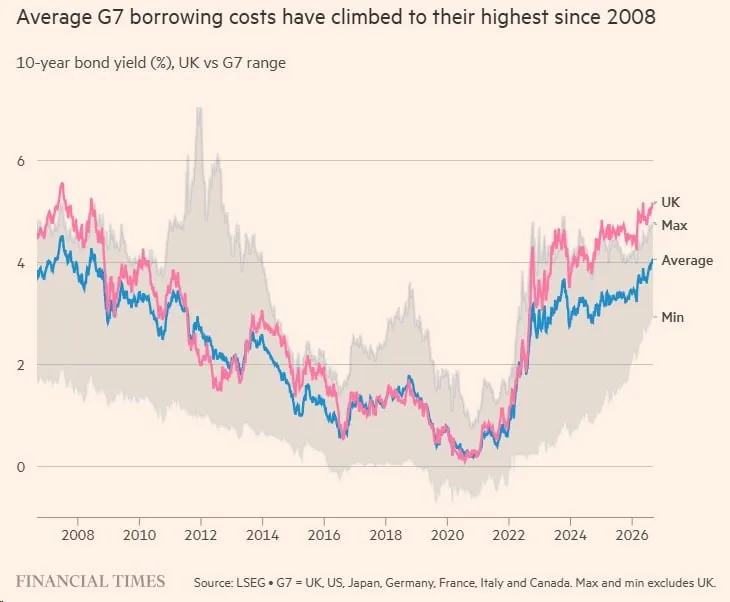
Доходности государственных облигаций крупнейших экономик мира, стран G7, взлетели до уровней, не виданных с 2008 года. Средняя ставка по 10-летним гособлигациям этих стран уверенно держится около 4%, что означает: кредиты для правительств стали значительно дороже. Для инвесторов это сигнал, что эра дешевых денег закончилась, а для экономик, предупреждение о том, что обслуживание долга может выйти из-под контроля.
Стоит сразу уточнить: речь идет не о краткосрочных колебаниях, а о тренде, который формируется уже четыре года. Дно цикла было пройдено в 2020-м, когда ставки падали до нуля, а сейчас рынок возвращается к условиям, которые предшествовали глобальному финансовому кризису. Это не случайность, за этим стоят как объективные экономические факторы, так и решения центральных банков.
Но почему именно сейчас? На первый взгляд, ответ очевиден: инфляция. Однако на мой взгляд, дело не только в росте цен. Важнее то, что инвесторы ожидают дальнейшего ужесточения денежно-кредитной политики со стороны ФРС, ЕЦБ и Банка Англии. Если центральные банки продолжат поднимать ключевые ставки, спрос на безопасные активы, такие как гособлигации, будет оставаться высоким, а их доходность, расти. Это создает замкнутый круг: чем выше ставки, тем дороже кредиты для государств, тем больше давление на бюджеты.
Что происходит с Британией и почему она в фокусе
Особое внимание рынки уделяют Великобритании. Доходность ее гособлигаций не просто растет, а регулярно бьет рекорды, опережая остальные страны G7. Это не просто статистика, это сигнал о том, что инвесторы видят в британской экономике больше рисков, чем в других развитых странах. Возможные причины: нестабильная политическая обстановка, высокий уровень госдолга относительно ВВП и неясность с дальнейшими шагами Банка Англии по ставкам.
Для Британии рост доходностей, двойной удар. Во-первых, обслуживание долга становится все дороже, что сужает возможности для социальных расходов или инвестиций. Во-вторых, высокие ставки по гособлигациям давят на фунт стерлингов, так как инвесторы начинают сомневаться в стабильности британской экономики. Если тренд продолжится, это может привести к еще большему ослаблению валюты и усилению инфляционных ожиданий.
Но Британия, не единственная страна, которая столкнется с проблемами. Для всех стран G7 рост доходностей означает одно: кредиты стали дороже, а значит, правительствам придется либо сокращать расходы, либо увеличивать налоговое бремя. Это ограничивает их маневр в условиях возможного замедления экономики. Например, если в США или Германии начнется рецессия, правительствам будет сложнее стимулировать рост из-за высокой стоимости заимствований.
Для рынков акций и криптовалюты рост доходностей гособлигаций, серьезный вызов. Облигации становятся более привлекательными, так как они обещают стабильный доход. Это отвлекает деньги от рискованных активов, таких как акции технологических компаний или криптовалюты. Если инвесторы продолжат переключаться на гособлигации, давление на акции и крипту может усилиться, что приведет к коррекциям на этих рынках.
На мой взгляд, ключевой вопрос здесь, не только уровень доходностей, но и то, как на них отреагируют центральные банки. Если ФРС или ЕЦБ решат, что ставки уже достаточно высоки, и начнут их снижать, это может ослабить давление на облигации. Однако если банки продолжат ужесточение, доходности могут расти дальше, что создаст дополнительные риски для экономик и рынков.
Что касается сценариев, то здесь несколько вариантов. Первый, доходности стабилизируются на текущих уровнях. Это может произойти, если инфляция начнет снижаться, а центральные банки перестанут поднимать ставки. Второй сценарий, дальнейший рост, если банки продолжат борьбу с инфляцией, а экономики покажут signs of weakness, что заставит инвесторов требовать еще большую компенсацию за риски. Третий вариант, резкое падение доходностей, если начнется паника на рынках или центральные банки внезапно смягчат политику.
Для инвесторов важно следить за несколькими сигналами. Во-первых, за динамикой доходностей гособлигаций США, они часто задают тон для остальных рынков. Во-вторых, за заявлениями центральных банков: если они дадут понять, что ставки могут быть повышены еще, это поддержит рост доходностей. В-третьих, за реакцией рынка акций и криптовалюты: если они начнут падать, это может быть признаком того, что инвесторы массово переключаются на облигации.
Лично я бы не игнорировал риск того, что рост доходностей может затянуться. Если центральные банки останутся в режиме ужесточения, а экономики не покажут быстрого роста, давление на бюджеты и рынки будет только усиливаться. В этом случае инвесторам стоит быть готовыми к более волатильным условиям на финансовых рынках. Для меня ключевой момент, не пытаться угадать, когда наступит пик доходностей, а следить за макроэкономическими данными и реакцией регуляторов.
