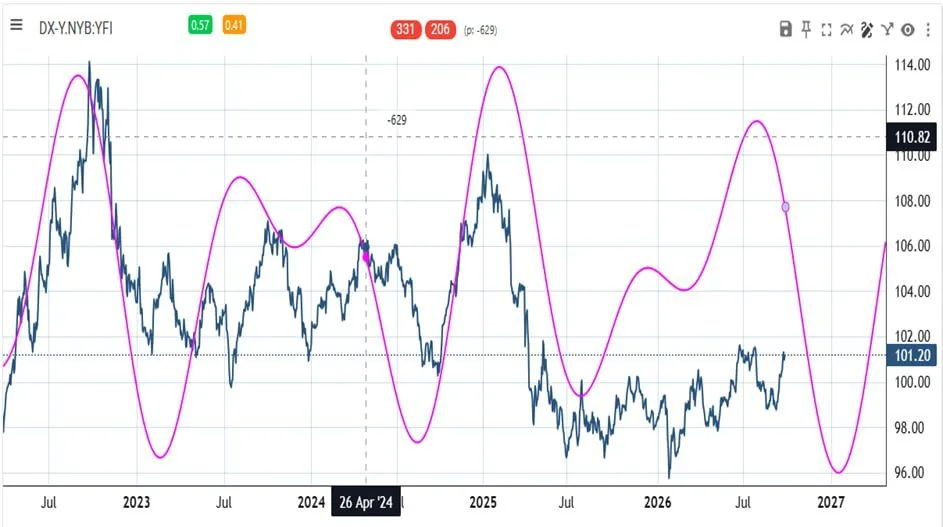
На графике индекса доллара DXY уже четко прослеживается завершение цикла 2025 года, который стал пиковой точкой для краткосрочного укрепления. Среднесрочные циклы валютных рынков формируются не случайно, они отражают фундаментальные сдвиги в монетарной политике и глобальной экономике. Октябрь 2026 года становится ключевым моментом, когда эти циклы сходятся в одном направлении: доллар начинает структурное ослабление, которое, по моим оценкам, может продлиться до января 2027 года. Это не временная коррекция, а тренд, обусловленный несколькими взаимосвязанными факторами, которые уже дают о себе знать.
Структурные причины ослабления доллара: от ставок до геополитики
Основной механизм ослабления доллара, это динамика процентных ставок и их дифференциал между ключевыми экономиками. Доллар традиционно укрепляется, когда разница между ставками ФРС и другими центральными банками максимальна. Однако сегодня ситуация меняется кардинально. Банк Японии, который десятилетиями держал ставки на исторически низком уровне, теперь открыто обсуждает их повышение. Если это произойдет, разрыв между ставками США и Японии сократится, что ослабит привлекательность доллара для международного арбитража. Важно понимать, что рынок уже закладывает этот сценарий: даже ожидания повышения ставок Банком Японии создают давление на USD/JPY, а через нее, на весь индекс DXY.
Второй ключевой фактор, систематическое вмешательство японских властей на валютном рынке. Интервенции по паре USD/JPY больше не являются разовыми действиями, а превратились в постоянную стратегию. Япония активно использует резервы для сдерживания укрепления иены, чтобы не допустить ухудшения условий для экспорта. Эти интервенции создают искусственное давление на доллар, и рынок начинает учитывать их как долгосрочный фактор. Например, в 2024 году интервенции Банка Японии совпали с пиком DXY, что стало предвестником последующего ослабления. Сейчас мы наблюдаем аналогичную картину: после летнего пика индекс начал коррекцию, и этот процесс только ускорится.
Третий механизм, снижение доходностей казначейских облигаций США. Когда инвесторы ожидают замедления экономического роста или даже рецессии, они переходят на менее рискованные активы, что приводит к падению доходностей по гособлигациям. Это снижает привлекательность доллара как инструмента для хранения капитала. Кроме того, если ФРС начнет снижать ставки, а рынок уже закладывает вероятность первого снижения в конце 2026 года, это усилит давление на доллар. В последние годы основным драйвером его укрепления была высокая процентная политика, и теперь этот фактор начинает исчерпываться.
Четвертый, но не менее важный аспект, структурное ослабление доминирования доллара в мировой экономике. Резервные валюты теряют свою монополию: Китай активно продвигает юань в международных расчетах, а развивающиеся рынки увеличивают долю местных валют в своих резервах. Это не означает, что доллар потеряет статус резервной валюты, но его абсолютное доминирование уже не так очевидно. В условиях замедления мировой торговли и роста альтернативных финансовых систем, таких как цифровые валюты или торговые блоки с локальными расчетными единицами, доллар теряет часть своей привлекательности как универсальный актив.
Для американских акций ослабление доллара создает благоприятные условия, особенно для компаний с глобальными доходами. Многие гиганты из S&P 500 получают значительную часть выручки за пределами США. Когда доллар слабеет, их иностранные доходы автоматически пересчитываются в более выгодном курсе, что увеличивает прибыль в долларах. Это особенно актуально для технологических компаний, таких как Apple или Microsoft, которые получают до 60-70% выручки из-за рубежа. Кроме того, слабый доллар стимулирует экспорт, что поддерживает корпоративные прибыли в реальном секторе экономики. Исторически, периоды ослабления доллара совпадали с ростом американских акций, и этот сценарий может повториться.
Для валют развивающихся рынков ослабление доллара также может стать катализатором роста, но с важными оговорками. Страны с высокими темпами экономического роста, такие как Индия, Бразилия или Турция, могут увидеть укрепление своих валют, если их экономики сохраняют стабильность. Однако здесь есть серьезные риски. Если ослабление доллара происходит слишком быстро, это может вызвать волну оттока капитала из развивающихся рынков. Инвесторы начинают защищаться, переводя средства в более стабильные активы, что приводит к девальвации местных валют. Например, в 2013 году резкое ослабление доллара совпало с кризисом на рынках развивающихся стран, известным как таможенная война. Сейчас ситуация другая, но механизм остается: резкие движения валютных пар могут спровоцировать панику.
Однако ослабление доллара, это не однозначно положительный сценарий. Есть риски, которые нельзя игнорировать. Первый, изменение риторики ФРС. Если центральный банк США внезапно заявляет о необходимости поддержания высоких ставок дольше, чем ожидают рынки, это может вызвать резкий разворот тренда. Например, в 2022 году даже намеки на более жесткую политику ФРС привели к укреплению доллара на 10% за несколько месяцев. Второй риск, геополитические шоки. Эскалация конфликтов, санкции или другие внешние факторы могут привести к резкому укреплению доллара как валюты безопасности.
Например, во время войны в Украине доллар укрепился на фоне неопределенности, несмотря на ослабление экономики США. Третий риск, внутренние проблемы в США, такие как рост дефицита бюджета или политическая нестабильность, которые могут подорвать доверие к доллару.
В заключение, ослабление доллара с октября 2026 года до января 2027 года, это не временное явление, а структурный тренд, обусловленный несколькими взаимосвязанными факторами. Для инвесторов это означает, что американские акции и валюты развивающихся рынков могут получить поддержку, но с учетом рисков резких разворотов. Важно следить за динамикой ставок Банка Японии, реакцией ФРС и геополитическими событиями, так как именно они будут определять скорость и глубину ослабления доллара. Этот тренд уже начался, и его последствия будут ощущаться на рынках в ближайшие месяцы.
